

4月9日晚间,*ST岩石(600696.SH)披露,因商标侵权诉讼败诉,拟将全称由上海贵酒股份有限公司变更为上海君道酒企业发展股份有限公司,证券简称仍为*ST岩石,证券代码不变。
这家曾跻身A股第20家白酒上市公司行列,一度站上行业风口的企业,如今身披退市风险警示标识,深陷退市危机,其从风光到落寞的转折,不禁令人唏嘘。
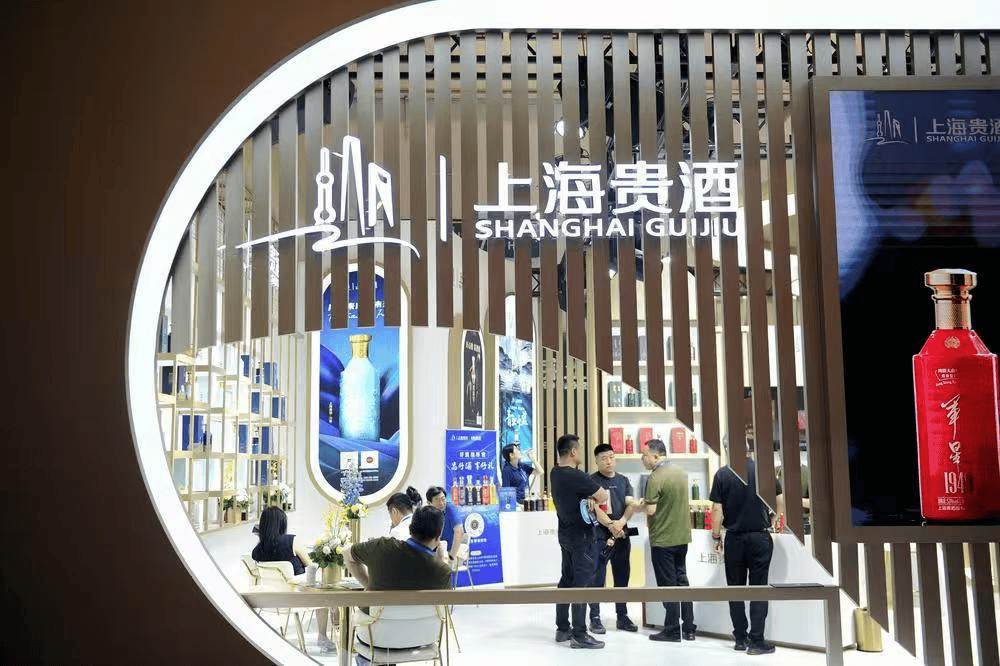
此次更名源于贵州贵酒集团有限公司诉*ST岩石侵害商标权纠纷案的终审判决,该判决中明确要求上海贵酒股份有限公司(*ST岩石)、上海贵酒酒业销售有限公司立即停止使用贵州贵酒集团有限公司有一定影响的企业名称“贵酒”。这意味着,这也意味着*ST岩石多年来依托“贵酒”字号打造的品牌布局,正式宣告终结。
这周A股涨得还行,沪指涨了2.73%,深成指更猛,7.16%。
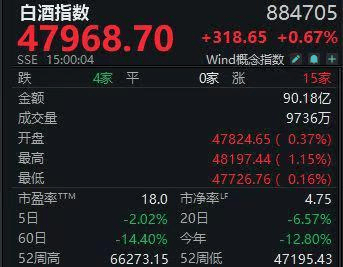
白酒指数呢?也涨了0.81%。说实话,这点涨幅,放在动辄几个点的大盘面前,有点拿不出手。
分化,分化,还是分化。二线白酒倒是有点起色:皇台酒业周涨幅超5%,酒鬼酒、舍得、水井坊也跟了2个多点。
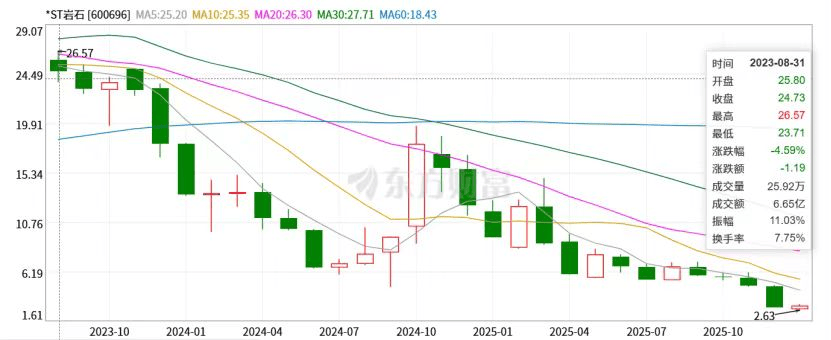
你问这周最惨的是谁?*ST岩石。
改个名至于跌成这样?
退市倒计时
它做错了什么?
先说说更名这事儿。它为什么改?不是自己想改,是被逼的。
贵州贵酒集团把它告了,商标侵权。江苏省高院终审判决:*ST岩石必须立即停止使用“贵酒”这两个字。
“贵酒”啊,那可是它花了6年时间、砸了无数广告费才立起来的牌子。一朝被夺,品牌资产直接归零。
但比起丢名字,更要命的是,这家公司已经站到了退市风口浪尖。
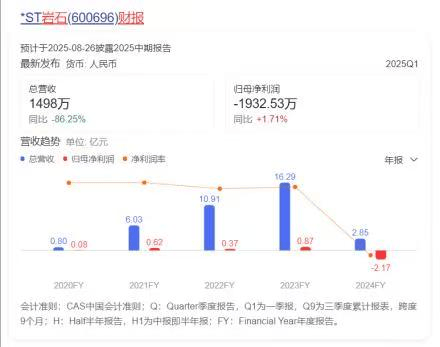
你看这组数字:2025年营收,预计只有4800万到6000万元。 2023年是多少?16.29亿。两年时间,缩水了九成多。净利润,亏1.8亿到2.5亿。经销商,从4430家掉到772家。一年跑了3693家。
这三组数字放一起,你就能明白什么叫“全线崩溃”。
还有一个更扎心的细节:它的销售费用、管理费用、财务费用加起来,占营收的比例是156.35%。
也就是说,每挣1块钱,就要花掉1块5毛6。 这生意还怎么做?
雪上加霜的是,实控人韩啸,因涉嫌非法集资被刑事强制措施了。控股股东64.8%的股份,全部被司法冻结。公司市值,已经跌破5亿元的红线。
这哪是“退市边缘”?这就是站在风口浪尖,脚后跟已经悬空了。
你信它能活过来吗?反正我不信。
11次更名史
A股最会换马甲的公司
*ST岩石在A股有个纪录——1993年上市到现在,更名11次。在它这儿,改名跟换衣服一样随便。
P2P火的时候叫“匹凸匹”。互联网金融热了改“岩石股份”。酱酒风口一来,又成了“上海贵酒”。
三个词概括它的三十年:追风口、换马甲、炒估值。
2018年借收购切入酱酒赛道,2019年改名“上海贵酒”,借着酱酒热潮挤进A股第20家白酒上市公司。那几年,它是资本市场的宠儿,是“酱酒黑马”,是投机客眼中的造富机器。
但风口一过,潮水退去,裸泳的人就露出来了。2023年12月,幕后资本海银系因涉嫌非法集资爆雷,*ST岩石的资金链跟着断裂。
之后就是一连串的恶性循环:营收暴跌、经销商跑路、实控人被刑拘、股价一泻千里。现在,曾经的“酱酒黑马”,营收只有高峰期的4%,站在退市的风口浪尖。
你说,这是行业的问题,还是它自己的问题?
大盘分裂:
头部酒企涨不动了
本周白酒TOP6全线下跌,这不是什么好信号。茅台春节动销不错,i茅台一季度新增注册用户近1400万,但一季度业绩预计仅中个位数增长。五粮液价盘稳健,淡季控货挺价,一季度业绩预计下滑。泸州老窖春节开瓶数同比下滑,节后延续弱势,山西汾酒动销好于预期。
这些信号综合起来,结论只有一个:行业调整远未结束。中邮证券春糖调研也印证了这一点,业内普遍认为2026年是“磨底之年”。用大白话说:底部还没到,还得熬。
区别在哪:
认真做酒vs资本炒作
茅台的价盘为什么还能稳?五粮液为什么能挺住?因为人家有品牌根基、渠道壁垒,有实打实的动销和终端管理。
反观*ST岩石。2025年前三季度,公司营收仅3476万元,同比暴跌84.92%。一个白酒上市公司的营收,还不如一个县城烟酒店一年的流水。更关键的是,公司2024年财报已被出具无法表示意见的审计报告,若2025年营收低于3亿元或继续被出具非标意见,将直接触发退市。
根据退市新规,主板亏损公司的营收红线为3亿元。*ST岩石前三季度营收不足3500万,全年要达到3亿几乎不可能。这意味着,退市已是大概率事件。
“贵酒”招牌救不了基本面
*ST岩石曾更名“上海贵酒”,试图蹭上酱酒热。但品牌不是靠改名改出来的。没有扎实的渠道、没有真实的开瓶、没有消费者认同,光靠资本炒作和商标噱头,潮水退去后什么都不会剩下。
市场不是没有给过机会。白酒行业有周期,但更有壁垒。头部酒企能熬过寒冬,靠的是几十年积累的品牌信任和渠道网络。而*ST岩石从房地产跨界而来,始终没有建立起真正的白酒经营能力。
眼下,留给*ST岩石的时间已经不多了。对于投资者而言,这或许是一个警示:在白酒这个行业,老底子、老故事都不管用,最终能活下来的,只有那些认真酿酒、踏实做市场的公司。
后市怎么看?
浙商证券认为,随着消费逐步修复,2026年可能边际向好,三季度或低基数下迎来全面业绩转正。
华创证券更谨慎:26年酒企普遍务实降速,重心回归大单品,行业会继续分化。
头部酒企,有品牌、有渠道、有现金储备,扛得住周期。茅台一季度i茅台新增近1400万注册用户,这不是普通的用户增长,是真实动销的反映。
但ST股和那些靠概念炒作的酒企,2026年只会更惨。*ST岩石的退市,大概率不是孤例。如果*ST椰岛年报审计后营收确认低于3亿元,白酒板块可能同时迎来两家退市公司。
这对整个板块的情绪冲击,不容小觑。
编辑:久久